7 errores al comprar un piso en España: los consejos de Oleg Grechko (SFERO)
Esperar a que se hundan los precios, buscar piso antes de tener la hipoteca aprobada, comprar por las fotos de internet. Oleg Grechko, fundador de la inmobiliaria SFERO Real Estate en Valencia, repasa siete errores que les salen caros a quienes compran vivienda en España. Dio estos consejos en primavera, en una entrevista con la revista SunClub Network, y en otoño, en el pódcast de SunClub: precios en Valencia y Castellón, la regla del 35 % de la hipoteca y las derramas en la segunda mano.
Contenido patrocinado. Precios y condiciones vigentes en la fecha de publicación.
Sfero Real Estate en el directorio SunClub Business: contacto y servicios →

En este artículo
En resumen: siete errores
- Esperar a que se hundan los precios. Oleg Grechko no cree que vuelva una crisis como la de 2008: en el peor de los casos, los precios bajarán entre un 5 y un 10 % o se estancarán.
- Descartar un piso porque los dormitorios son pequeños. Un piso español normal de dos dormitorios tiene unos 65 m², y uno de tres, unos 90 m².
- Elegir piso antes de que el banco apruebe la hipoteca. La cuota no debe pasar del 35 % de los ingresos de la familia, la entrada va del 20 al 40 % y el banco tarda unos dos meses en decidir.
- Buscar un piso junto al mar por 100 000 euros.
- Comprar vivienda para vivir sin haber pasado nunca una temporada en la zona.
- Reformar a tu gusto un piso que compras para vender.
- No comprobar las derramas: el pago de una obra del edificio puede pasar al nuevo propietario.
Error 1. Esperar a que bajen los precios
Mucha gente aplaza la compra: el mercado está recalentado y es mejor esperar a que los precios se desplomen. Oleg Grechko, fundador de la inmobiliaria SFERO Real Estate en Valencia, cree que es la manera más fácil de dejar escapar una buena oportunidad.
«Fíjate en ciudades parecidas de otros países de Europa: allí los precios son mucho más altos. A su lado, España tiene precios razonables y estamos lejos del recalentamiento», dice Oleg. Los precios han subido mucho desde 2018, sobre todo en 2022. Ahora el crecimiento se ha frenado, pero, según él, el mercado todavía tiene recorrido.
En la primavera de 2026, Oleg daba estas cifras: un buen piso en Valencia ciudad cuesta entre 400 000 y 500 000 euros, y un buen piso de obra nueva en el área metropolitana, unos 350 000.
No espera que se repita la crisis de 2007-2008: los bancos conceden los préstamos con mucho más rigor y la economía es más estable. «Como mucho, puede haber una bajada del 5 al 10 % o un estancamiento. Quien se pasa años de brazos cruzados esperando a que explote la burbuja acaba comprando igual, solo que más caro».
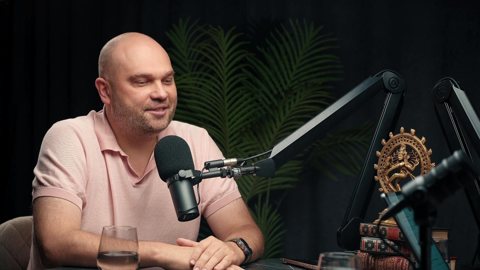
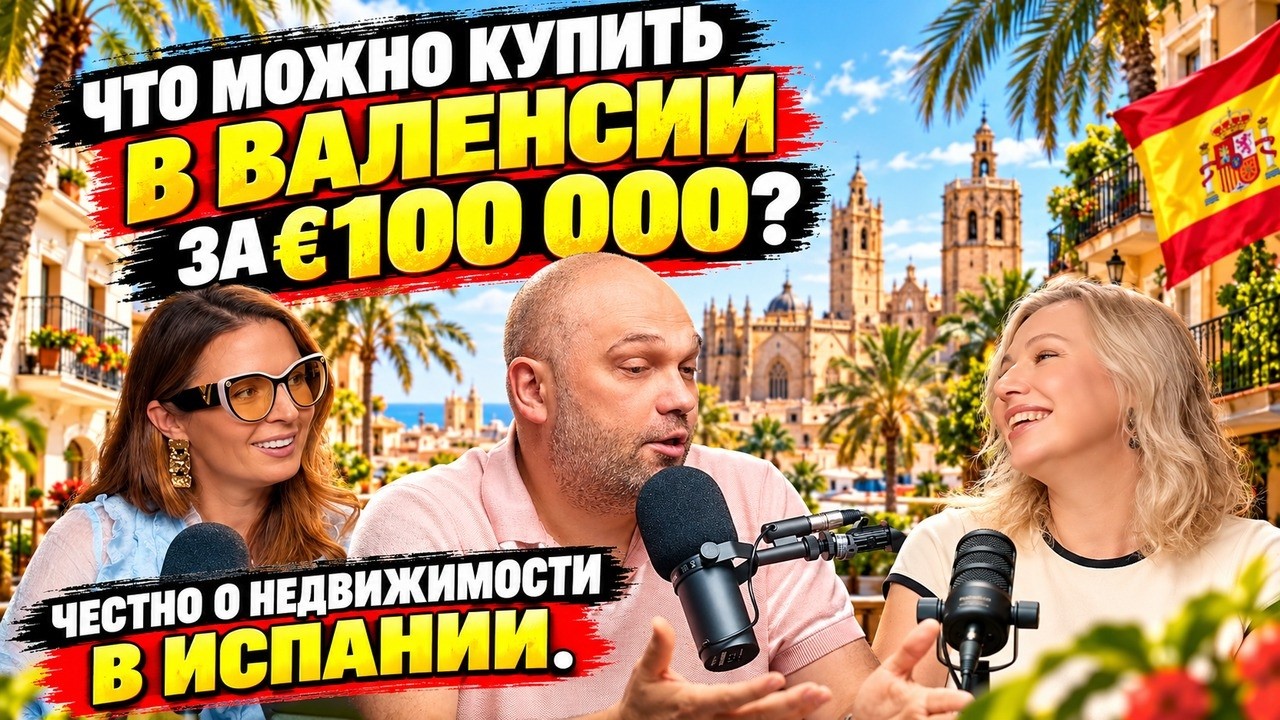 54 min
Momentos clave
- 0:00 Con 100 000 euros aquí no compras nada
- 0:30 Quién es Oleg y las dos preguntas del episodio
- 0:57 Una mudanza planificada: de Varsovia a Valencia
- 1:41 Cuánto tardó en ganar su primer dinero en España
- 2:39 Lo que le sorprendió el primer año: burocracia y plazos
- 4:22 Si no estás seguro al 1000 %, no empieces
- 6:13 Por qué inmobiliaria: un servicio pésimo en las visitas
- 7:09 Primera operación: Oropesa del Mar, primera línea
- 8:12 Seis meses hasta el primer cliente y casi 100 000 € en negativo
- 10:44 Una idea de madrugada y formación: de qué responde una agencia en España
- 12:12 A quién contratar primero y por qué cuesta formar equipo
- 13:03 Un cliente con 250 000 €: qué estrategias hay
- 14:46 Alquilar a largo plazo y vivir en el piso: por qué no funciona
- 16:03 Por qué el flipping ha muerto
- 18:34 Dónde está hoy el margen: obra nueva
- 19:06 ¿Terminarán el edificio? Cómo se protege el dinero del comprador
- 20:39 Gastos de compra: ITP 9 %, notaría, registro y agencia
- 21:42 El acta de la comunidad: cómo no heredar una deuda ajena
- 22:46 Para qué una agencia si existe Idealista
- 23:59 Okupas: cómo encuentran los pisos
- 25:12 Tipos de okupas y seguro de impago
- 27:15 Caso real: los okupas se fueron en 2 horas por 4000 €
- 29:40 Por qué el casero pide tu contrato de trabajo
- 32:34 Hipoteca para no residentes: entrada e ingresos
- 33:33 Hipoteca para quienes viven con protección temporal
- 34:02 Qué mira el banco: contrato de 2 años, autónomo 3 años
- 35:08 La regla del 35 % y pisos de hasta 150 000 € cerca de Valencia
- 37:44 Cuánto espera el vendedor la hipoteca: arras a 3 meses
- 39:46 Hasta qué edad conceden hipoteca
- 39:56 Operaciones difíciles y expectativas irreales
- 42:36 Cien mil euros junto al mar: expectativas frente al mercado
- 43:57 476 vídeos en un año: por qué la presencia en medios salva el negocio
- 46:33 Noticias y vídeos de nicho: alcance frente a clientes
- 47:42 Por qué Oleg firmó un contrato anual con la revista impresa
- 50:03 Código SunClub: consulta con el fundador
- 50:48 Tres consejos para quien empieza un negocio en España
- 52:21 Español de nivel A2 y por qué no hay vuelta atrás
- 53:50 Avance del próximo episodio
Error 2. Descartar un piso porque los dormitorios son pequeños
Quien se muda a España trae sus costumbres: quiere habitaciones grandes y un salón donde quepan veinte invitados. El piso español está pensado de otra manera.
«Los españoles casi no hacen vida en casa. Por la mañana, el trabajo. A mediodía, la terraza. Por la noche, el bar con los amigos. Aquí el tiempo no te obliga a encerrarte. En el fondo, el piso sirve para dormir», explica Oleg.
Un piso normal de dos dormitorios tiene unos 65 m², y uno de tres dormitorios, unos 90 m². El dormitorio principal mide como mucho 15 m², y el segundo y el tercero, 9 e incluso 6 m². Las promotoras construyen para lo que pide la clase media española.
Si el piso es para alquilar o revender, Oleg aconseja que te olvides de tus gustos. El mercado quiere viviendas compactas y prácticas, que se venden rápido y se alquilan sin problema.
Error 3. Encontrar el piso primero y después ir al banco
Muchos están convencidos de que a un extranjero no le dan hipoteca en España y ni lo intentan. Oleg dice que es un mito. El banco se fija en los ingresos demostrables y en la divisa en la que llegan: euros, dólares, libras o zlotys. Con un buen contrato de trabajo, las posibilidades son altas. Para empresarios y autónomos es más difícil, pero también lo consiguen.
En otoño, en el pódcast de SunClub, Oleg dio más detalles: los bancos se han vuelto más exigentes. El Santander, por ejemplo, ahora pide a un asalariado un contrato de al menos dos años, y a un autónomo, tres años de actividad como tal.
El banco tiene una regla estricta: la cuota de la hipoteca no puede superar el 35 % de los ingresos netos de la familia. A los extranjeros se les suele pedir una entrada de entre el 20 y el 40 % del precio.
Pero donde más se equivoca la gente es en el orden de los pasos. Primero encuentra el piso de sus sueños, luego va al banco, y la hipoteca tarda unos dos meses en aprobarse. No todos los vendedores están dispuestos a esperar tanto. Oleg aconseja conseguir antes la aprobación previa del banco y solo después buscar vivienda. Si al vendedor no le importa esperar, las arras pueden firmarse con un plazo más largo: Oleg llega a negociar tres meses.
Lo que exigen los bancos a quien vive aquí, a quien no es residente y a los ucranianos con protección temporal está en «Hipoteca para extranjeros en España en 2026».
Error 4. Buscar un piso junto al mar por 100 000 euros
Oleg resume así la petición típica de un cliente: «Quiero un piso de tres dormitorios junto al mar por 100 000 euros como mucho. Con piscina, garaje subterráneo, reforma de diseño recién hecha y techos de tres metros». En España hace tiempo que no hay precios así.
En Barcelona, según Oleg, un piso en el que apetezca vivir empieza en 1,2 millones de euros. Con menos presupuesto, aconseja mirar otras ciudades. Por ejemplo, Castellón de la Plana: unos 180 000 habitantes, el mar al lado, universidad y aeropuerto. Según Oleg, allí no hay aglomeraciones de turistas y un buen piso se compra por 250 000 euros.
Oleg contó con detalle en el pódcast qué se puede encontrar cerca de Valencia por entre 100 000 y 150 000 euros. Las cifras y las zonas están en «Comprar piso en Valencia con 100 000 euros».
Error 5. Comprar por las fotos sin conocer la zona
Alguien ve fotos bonitas en internet y compra el piso sin haberlo visto. Luego descubre que en verano los niños de la piscina gritan bajo su ventana de la mañana a la noche, que en otoño la zona se vacía y cierran los restaurantes y que en invierno sopla desde el mar un viento que cala hasta los huesos.
«Si compras para vivir, ven primero un mes. Alquila un piso en esa zona, pasea por sus calles, mira cómo se vive allí. En la vida real todo suele ser muy distinto de lo que sale en el folleto turístico», aconseja Oleg.
Error 6. Reformar «a tu gusto» un piso para vender
Un inversor compra un piso para revenderlo y lo reforma según su propio gusto. Por ejemplo, una reforma de diseño cara en un edificio antiguo sin ascensor, a las afueras. Mete mucho dinero, pone el piso a la venta por 300 000 euros y no entiende por qué en un año nadie lo compra.
«El mercado no necesita eso. Hay que calcular en frío qué se compra ahora y qué inversión se recupera antes», dice Oleg.
En el pódcast fue más allá y dijo que el flipping ha muerto. A un inversor particular, comprar un piso viejo, reformarlo y venderlo hoy casi no le deja nada. Los vendedores han subido los precios, las reformas se han encarecido y los impuestos se comen el beneficio. Según él, donde más se gana ahora es en la obra nueva comprada al principio de la promoción.
Error 7. No comprobar las derramas
En la segunda mano hay un gasto en el que el comprador piensa en último lugar: la derrama. Es un pago extraordinario que la junta de propietarios acuerda repartir entre todos los pisos para una obra, como la fachada, el tejado, el ascensor o el portal.
Oleg cuenta una historia habitual. Compras un piso en un edificio antiguo, te meten en el chat de vecinos y el administrador escribe: «¡Bienvenido, vecino! Te tocan 10 000 euros para la fachada». La obra se aprobó cuando el piso todavía era del dueño anterior, pero la pagas tú. Los vendedores no suelen mencionar estos acuerdos.
Hay dos formas de protegerse. Antes de dar las arras, pide al vendedor el acta de la última junta de propietarios y lee qué se aprobó. «Si buscas sin agencia, pide siempre al vendedor o a la agencia del vendedor el acta de la última junta. Ahí lo vas a ver todo», dice Oleg. Además, aconseja dejar escrito en el contrato de arras que el piso no tiene pagos ni derramas ya acordados.
Revisa también las deudas antiguas. Por ley, el propio piso responde de las cuotas que el dueño anterior dejó sin pagar en el año en curso y en los tres anteriores. Por eso, para firmar ante notario, el vendedor lleva el certificado de deuda de la comunidad, que emite el administrador y acredita que no debe nada. Pídelo con antelación.
En SFERO, según Oleg, revisan cada inmueble antes de la operación, porque de eso depende la reputación de la agencia. Los gastos que tiene el comprador además del precio del piso los calculamos en «Gastos de compra de vivienda en la Comunidad Valenciana en 2026».
Preguntas frecuentes
¿Van a bajar los precios de los pisos en España?
Oleg Grechko no espera un desplome como el de 2008: los bancos prestan con más rigor y la economía es más estable. En el peor de los casos, calcula, los precios bajarán entre un 5 y un 10 % o dejarán de subir.
¿Un extranjero puede conseguir hipoteca en España?
Sí, si sus ingresos son demostrables y en una moneda fiable. La cuota mensual puede llegar como máximo al 35 % de los ingresos netos de la familia, y la entrada suele ir del 20 al 40 %. Conviene tener la aprobación previa del banco antes de buscar piso.
¿Qué es una derrama al comprar un piso?
Es un pago que se cobra a los propietarios para una obra del edificio: fachada, tejado, ascensor. Si la obra se aprobó antes de tu compra y hay que pagarla después, la factura te puede llegar a ti. Antes de dar las arras, lee el acta de la última junta de propietarios.
¿Cuánto cuesta un piso en Valencia en 2026?
En la primavera de 2026, Oleg Grechko situaba un buen piso en Valencia ciudad entre los 400 000 y los 500 000 euros y la obra nueva del área metropolitana en unos 350 000. En otoño, en el pódcast, dio también el precio de entrada: por unos 150 000 euros hay en el área metropolitana pisos de dos dormitorios en bloques construidos en la década de 1970.
Dónde encontrar a Oleg Grechko
Oleg Grechko fundó la inmobiliaria SFERO Real Estate y dirige allí el área comercial. La agencia trabaja en Valencia, la Costa Blanca y la Costa del Azahar. De los errores de los compradores habló en el número de primavera de la revista SunClub Network, y en otoño vino al pódcast de SunClub.
- Página de negocio en el catálogo SunClub Business: SFERO Real Estate
- Web de la agencia: sfero.es
- Instagram: @sfero.realestate
- YouTube: @GrechkoOlegES
El episodio completo del pódcast: «Vivienda en España 2026: por qué el flipping ha muerto, okupas e hipotecas» en YouTube (en ruso).
Esta versión del artículo se ha traducido del ruso con ayuda de IA.
Directorio SunClub Business

Sfero Real Estate
Le ayudamos a comprar, vender e invertir en inmuebles; nos encargamos de la gestión del alquiler y la reforma con un acompañamiento integral y llave en mano.
- Dónde
- Valencia
- Idiomas
- ruso, ucraniano, español, inglés, alemán
SunClub Business es el directorio de la revista SunClub Network: 240 negocios y profesionales en España. La redacción revisa cada página de empresa antes de publicarla. Ver el directorio →
Más sobre el tema
 Comprar piso en Valencia con 100 000 euros: qué da de sí ese dinero, según Oleg Grechko (SFERO)
 Hipoteca para extranjeros en España en 2026: requisitos, entrada y edad máxima
 Gastos de compra de vivienda en la Comunidad Valenciana en 2026: impuestos, notaría y ejemplos
 Un español puede presidir el BCE: qué significa para su hipoteca