Comprar piso en Valencia con 100 000 euros: qué da de sí ese dinero, según Oleg Grechko (SFERO)
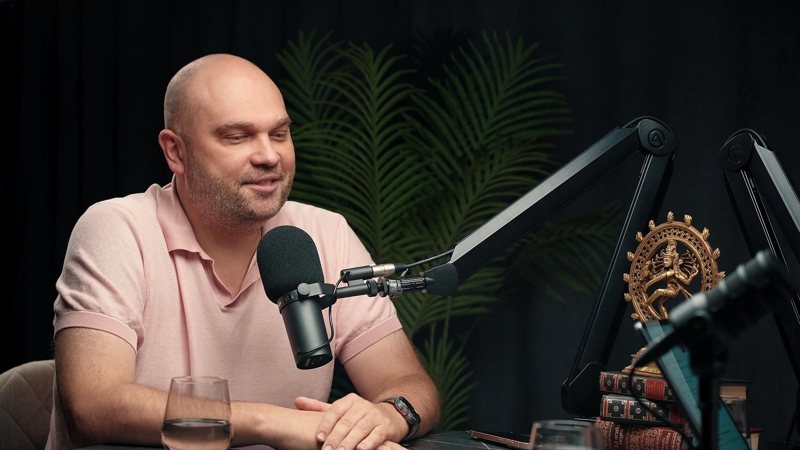
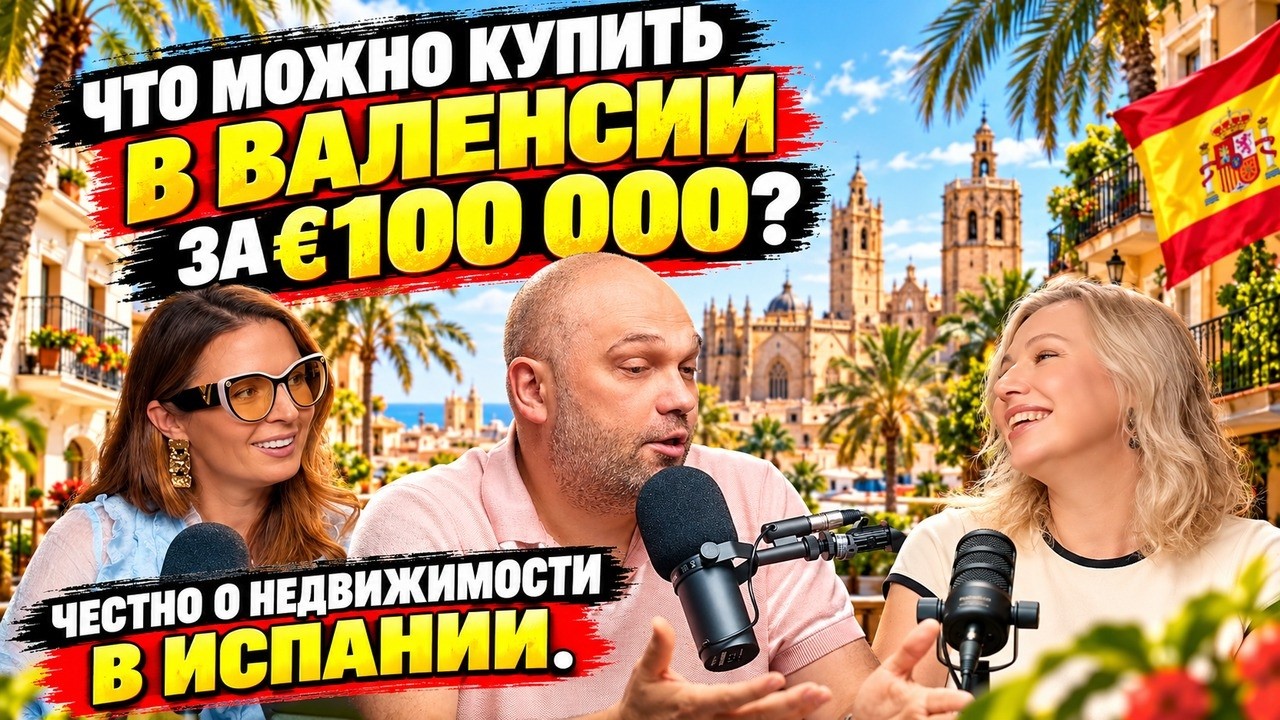
Con 100 000 euros en Valencia te llega para la entrada, pero no para el piso. En el pódcast de SunClub, Oleg Grechko, fundador de la inmobiliaria SFERO, explica qué vivienda se encuentra cerca de la ciudad por unos 150 000 €, cuánto se va en impuestos y notaría, por qué el flipping ha dejado de funcionar y cómo protegerse de los okupas.

En resumen: las cifras de 2026
- Con 100 000 € es casi imposible comprar piso en Valencia ciudad: esa cantidad da, más bien, para la entrada de una hipoteca.
- Por unos 150 000 € se encuentra un piso de dos dormitorios en un edificio de los años setenta cerca de Valencia: en Burjassot, Mislata, Rocafort o Sagunto.
- Al precio de una vivienda de segunda mano hay que sumar el ITP del 9 % en la Comunidad Valenciana, notaría de hasta 1000 €, registro de unos 600–700 € y agencia, en torno al 3 %.
- La cuota de la hipoteca no debe superar el 35 % de los ingresos, la entrada parte del 20 % y la aprobación tarda uno o dos meses.
- Un seguro de impago de alquiler cuesta al año alrededor del 60 % de una mensualidad.
Precio de los pisos en Valencia: por qué 100 000 euros se quedan cortos
Alguien vende su casa a las afueras de Kyiv, llega a España con el dinero y da por hecho que le alcanza para un piso junto al mar. Oleg Grechko, fundador de la inmobiliaria SFERO Real Estate en Valencia, lo oye constantemente y responde con franqueza: allí las cuentas eran otras.
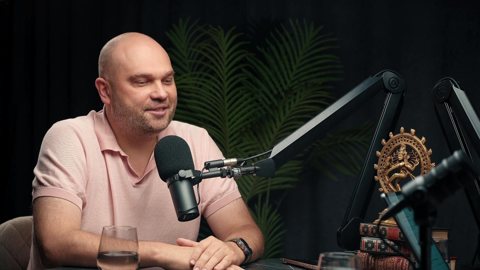
«Con 100 000 en Kyiv te compras algo bastante decente. Aquí, con 100 000, no compras nada. Para la entrada está bien, ¿y luego qué?», dice Oleg en el pódcast de SunClub, grabado en ruso.
En Valencia ciudad apenas hay oferta por ese dinero. Según Oleg, por unos 150 000 € se encuentra piso en el área metropolitana: en Burjassot, Mislata, Rocafort o Sagunto. Godella ya se sale de ese presupuesto.
«Será un edificio de los setenta, dos dormitorios, reforma típica española, ese ambiente español de toda la vida. Que, por cierto, a veces resulta muy agradable», describe Oleg.
Oleg se mudó a Valencia con su familia. Al principio trabajaba en remoto por cuenta ajena y, en paralelo, abrió la agencia. Tardó seis meses en dejar de perder dinero, y para entonces las pérdidas ya llegaban a 100 000 €: comercial, community manager, especialista en anuncios en redes, publicidad.
 54 min
Momentos clave
- 0:00 Con 100.000 euros aquí no compras nada
- 0:30 Quién es Oleg y las dos preguntas del episodio
- 0:57 Una mudanza planificada: de Varsovia a Valencia
- 1:41 Cuánto tardó en ganar su primer dinero en España
- 2:39 Lo que le sorprendió el primer año: burocracia y plazos
- 4:22 Si no estás seguro al 1000 %, no empieces
- 6:13 Por qué inmobiliaria: un servicio pésimo en las visitas
- 7:09 Primera operación: Oropesa del Mar, primera línea
- 8:12 Seis meses hasta el primer cliente y casi 100.000 € en negativo
- 10:44 Una idea de madrugada y formación: de qué responde una agencia en España
- 12:12 A quién contratar primero y por qué cuesta formar equipo
- 13:03 Un cliente con 250.000 €: qué estrategias hay
- 14:46 Alquilar a largo plazo y vivir en el piso: por qué no funciona
- 16:03 Por qué el flipping ha muerto
- 18:34 Dónde está hoy el margen: obra nueva
- 19:06 ¿Terminarán el edificio? Cómo se protege el dinero del comprador
- 20:39 Gastos de compra: ITP 9 %, notaría, registro y agencia
- 21:42 El acta de la comunidad: cómo no heredar una deuda ajena
- 22:46 Para qué una agencia si existe Idealista
- 23:59 Okupas: cómo encuentran los pisos
- 25:12 Tipos de okupas y seguro de impago
- 27:15 Caso real: los okupas se fueron en 2 horas por 4.000 €
- 29:40 Por qué el casero pide tu contrato de trabajo
- 32:34 Hipoteca para no residentes: entrada e ingresos
- 33:33 Hipoteca para quienes viven con protección temporal
- 34:02 Qué mira el banco: contrato de 2 años, autónomo 3 años
- 35:08 La regla del 35 % y pisos de hasta 150.000 € cerca de Valencia
- 37:44 Cuánto espera el vendedor la hipoteca: arras a 3 meses
- 39:46 Hasta qué edad conceden hipoteca
- 39:56 Operaciones difíciles y expectativas irreales
- 42:36 Cien mil euros junto al mar: expectativas frente al mercado
- 43:57 476 vídeos en un año: por qué la presencia en medios salva el negocio
- 46:33 Noticias y vídeos de nicho: alcance frente a clientes
- 47:42 Por qué Oleg firmó un contrato anual con la revista impresa
- 50:03 Código SunClub: consulta con el fundador
- 50:48 Tres consejos para quien empieza un negocio en España
- 52:21 Español de nivel A2 y por qué no hay vuelta atrás
- 53:50 Avance del próximo episodio
Gastos de compra de un piso en Valencia
Lo que pone el anuncio es solo una parte de lo que vas a pagar. Al comprar una vivienda de segunda mano en la Comunidad Valenciana, el comprador asume:
- Impuesto de Transmisiones Patrimoniales (ITP). Desde el 1 de junio de 2026, el tipo general es del 9 % del precio y del 11 % en viviendas de más de 1 millón de euros. Hay tipos reducidos para familias numerosas, menores de 35 años y personas con discapacidad; los requisitos conviene confirmarlos con tu gestor.
- Notaría: hasta 1000 €.
- Registro de la Propiedad: unos 600–700 €.
- Agencia: normalmente alrededor del 3 %, si trabajas con un agente que está de tu lado.
En un piso de 150 000 € eso supone unos 13 500 € de impuesto, 4500 € para la agencia y cerca de 1700 € entre notaría y registro: casi 20 000 € por encima del precio. En obra nueva, en lugar del ITP se paga un IVA del 10 % y el impuesto de Actos Jurídicos Documentados (AJD), que desde el 1 de junio de 2026 es del 1,4 %.
El desglose de todos los pagos, con ejemplos de cálculo, está en «Gastos de compra de vivienda en la Comunidad Valenciana en 2026».
Derramas: la deuda que puede acabar siendo tuya
Hay un riesgo del que Oleg avisa a todos sus compradores: la derrama. Si la comunidad de propietarios ha aprobado una para el ascensor, la fachada, el tejado o el portal y el dueño anterior no ha pagado su parte, por ejemplo 4000 € del ascensor nuevo, esa deuda puede pasar a ser tuya.
«Antes de dar las arras hay que coger el acta de la última junta de propietarios y ver qué se decidió. Si buscas por tu cuenta, sin agencia, pídele el acta al vendedor sí o sí», aconseja Oleg.
Junto con el acta, pide el certificado de deuda de la comunidad: suele exigirse para firmar ante notario.
Hipoteca para extranjeros en España: cuánto te dan con un sueldo de 1500 €
Conseguir una hipoteca en España es posible tanto si vives aquí como si no eres residente. El banco mira tus ingresos declarados, y cuenta mucho la moneda en la que los cobras: euros, libras, dólares, zlotys.
- La cuota no debe superar el 35 % de los ingresos. Con un sueldo de 1500 € son unos 500 € al mes, es decir, un piso de hasta unos 150 000 €.
- La entrada mínima es del 20 %. A los no residentes los bancos suelen financiar menos, y la entrada llega al 30–40 %. Los gastos de compra se pagan aparte.
- Según Oleg, los bancos han endurecido los requisitos para los asalariados: antes bastaba un contrato de un año y ahora piden al menos dos. A un autónomo le piden ingresos de tres años.
- Los ingresos sin justificar, por ejemplo en criptomonedas, el banco no los tiene en cuenta. «Aquí no hay tu tía. ¿Quieres hipoteca? Pues a trabajar con todo declarado», responde Oleg.
- El plazo llega a 30 años, y al terminar de pagar el titular no puede tener más de 70–80 años, según el banco.
A quienes viven en España con protección temporal y pagan alquiler, Oleg les recomienda hacer números con una hipoteca: la cuota mensual suele salir bastante por debajo del alquiler de un piso similar. Las condiciones para residentes, no residentes y ucranianos con protección temporal están en «Hipoteca para extranjeros en España en 2026».
La aprobación tarda uno o dos meses, y el vendedor no siempre está dispuesto a esperar. En el contrato de arras se puede fijar un plazo de hasta tres meses. «Además pactamos con el vendedor que, si el banco la deniega dos veces, el comprador recupera las arras, aunque por ley podrían no devolvérselas», cuenta Oleg.
Flipping en España: por qué ya no sale a cuenta
Comprar un piso para reformar, arreglarlo y revenderlo era hasta hace poco una de las estrategias favoritas de los inversores. «El flipping ha muerto, para que lo sepas», dice Oleg, y enumera los motivos:
- Los vendedores vieron que sus pisos se compraban por cuatro duros y se revendían a precio de oro. Viviendas que antes se vendían por 100 000 ahora salen a 130 000–150 000.
- Quedan muchos menos pisos que sus dueños hayan dado por perdidos.
- En 2026 los compradores quieren obra nueva, y un edificio de los años cincuenta, aunque tenga una buena reforma, se vende peor.
- Las reformas y los materiales se han encarecido mucho.
- Los impuestos se comen el beneficio: el 9 % de ITP al comprar y el impuesto sobre la ganancia al vender. Un no residente tributa al 19 % por la ganancia, y además el comprador retiene el 3 % del precio a cuenta de ese impuesto.
Las empresas que llevan años haciendo flipping aguantan gracias al volumen: compran los materiales al por mayor y los mueven de una obra a otra. A un inversor particular con un solo piso, según Oleg, esta vía apenas le deja nada.
Obra nueva en Valencia: dónde está hoy el margen
Donde Oleg ve más rentabilidad es en la obra nueva: comprar al arrancar la comercialización y vender cuando se entrega el edificio. La construcción suele durar hasta dos años.
La obra nueva también ayuda con la futura hipoteca. Hasta la entrega, el comprador paga al promotor hasta el 40 % sin intereses y el 60 % restante lo abona al recibir las llaves. «El banco cuenta ese 40 % como entrada y te da la hipoteca por el 60 %. Y mientras dura la obra, la persona tiene dos años para mejorar sus ingresos», explica Oleg.
A muchos les da miedo que el edificio se quede a medias. Según Oleg, desde la crisis de 2008 en España se termina prácticamente todo: la demanda cuadruplica la oferta y el dinero de los compradores está protegido por ley. El promotor tiene que garantizar su devolución con un aval bancario o un seguro y mantenerlo en una cuenta aparte.
Okupas en España: cómo eligen el piso y cuánto cuesta que se vayan
No todos los okupas son iguales. El tipo más habitual, según Oleg, funciona como un negocio: entran en un piso vacío y esperan a que les ofrezcan dinero por irse. «Tarifa fija no hay, pero más o menos anda por los 10 000 euros», dice.
En una ocasión, unos okupas entraron en un piso recién comprado para reformar. Desde que se supo hasta que se fueron pasaron dos horas, y la broma costó 4000 €. «Ellos mismos nos dijeron qué cerraduras poner, y hasta nos enseñaron en Amazon una que cuesta más forzar», recuerda Oleg.
Eligieron ese piso porque parecía deshabitado: hacía tiempo que nadie limpiaba el balcón. Los okupas también siguen los anuncios de venta, así que algunos propietarios de pisos vacíos no los publican en Idealista.
El segundo tipo son los inquilinos que dejan de pagar, los llamados inquiokupas. Esos casos se resuelven en el juzgado, y hoy el proceso va bastante más rápido que hace unos años.
Qué cambió con la ley de 2025 y qué hacer si ya te han ocupado el piso, en «Ley okupas en 2026».
Cómo protegerte
- Contrata un seguro de impago de alquiler. Según Oleg, cuesta al año alrededor del 60 % de una mensualidad: con un alquiler de 1000 €, unos 600 €. Si el inquilino deja de pagar, la aseguradora se encarga del desahucio y te sigue pagando la renta.
- Deja por escrito en el contrato quién vive exactamente en el piso. Nadie más puede instalarse sin tu permiso.
- Procura que un piso vacío no parezca abandonado.
Por eso los caseros en España piden contrato de trabajo: con él, la aseguradora comprueba la solvencia del inquilino.
Inmobiliaria en Valencia o Idealista
Oleg calcula que en Idealista solo asoma una pequeña parte del mercado. Los buenos inmuebles a menudo no llegan a publicarse, porque las agencias se los pasan entre ellas por sus propios canales. Y algunos propietarios prohíben anunciarlos: no quieren que los vecinos sepan que venden ni a qué precio, o temen a los okupas.
El segundo motivo son los papeles y la negociación. El agente revisa el acta de la junta de propietarios, cuadra los plazos del vendedor y del comprador y puede conseguir condiciones que el vendedor no aceptaría por su cuenta, como la devolución de las arras si el banco deniega la hipoteca.
Preguntas frecuentes
¿Se puede comprar un piso en Valencia por 100 000 euros?
En la ciudad apenas hay oferta por ese precio. Por unos 150 000 € se encuentra un piso de dos dormitorios en un edificio de los años setenta en el área metropolitana: Burjassot, Mislata, Rocafort o Sagunto.
¿Qué impuestos paga quien compra una vivienda de segunda mano en Valencia?
El ITP, del 9 % del precio (11 % en viviendas de más de 1 millón de euros), más la notaría, de hasta 1000 €, y el registro, de unos 600–700 €. En obra nueva, en lugar del ITP se paga un IVA del 10 % y el AJD, que desde el 1 de junio de 2026 es del 1,4 %.
El desglose de todos los pagos, con ejemplos de cálculo, está en «Gastos de compra de vivienda en la Comunidad Valenciana en 2026».
¿Dan hipoteca a extranjeros en España?
Sí, si tienes ingresos declarados en una moneda estable. La cuota no debe superar el 35 % de los ingresos y la entrada parte del 20 %. A los no residentes los bancos suelen financiar menos, y la entrada llega al 30–40 %.
¿Cuánto cuesta echar a un okupa?
Si los okupas entran para cobrar por irse, según Oleg Grechko lo normal es pactar su salida por unos 10 000 €. A los inquilinos que dejan de pagar se les desaloja por vía judicial, y el seguro de impago cubre tanto el desahucio como el alquiler durante ese tiempo.
Dónde encontrar a Oleg Grechko
Oleg Grechko es fundador y director comercial de la inmobiliaria SFERO Real Estate (Valencia, Costa Blanca, Costa del Azahar). Con el código promocional SunClub ofrece una consulta personal gratuita.
- Web: sfero.es
- YouTube: @GrechkoOlegES
- Instagram: @sfero.realestate
- Telegram: t.me/sferorealestateSpain
La conversación completa, desde su primera noche en España hasta tres consejos para quien empieza un negocio aquí, está en el pódcast de SunClub en YouTube (en ruso), en el reproductor de arriba.
Directorio SunClub Business

Sfero Real Estate
Le ayudamos a comprar, vender e invertir en propiedades inmobiliarias, y nos encargamos de la gestión del alquiler y de las reformas con acompañamiento integral llave en mano.
- Dónde
- Valencia
- Idiomas
- ruso, ucraniano, español, inglés, alemán
SunClub Business es el directorio de la revista SunClub Network: 157 negocios y profesionales en España. La redacción revisa cada página de empresa antes de publicarla. Ver el directorio →
Más sobre el tema
 Ley okupas en 2026: qué dice, cuánto cuesta echar a un okupa y cómo proteger tu piso
 Hipoteca para extranjeros en España en 2026: requisitos, entrada y edad máxima
 Gastos de compra de vivienda en la Comunidad Valenciana en 2026: impuestos, notaría y ejemplos
 Las Meninas de Velázquez: quién es quién, el misterio del espejo y dónde verlas