Іпотека в Іспанії для українців та іноземців у 2026 році: умови, перший внесок і вік
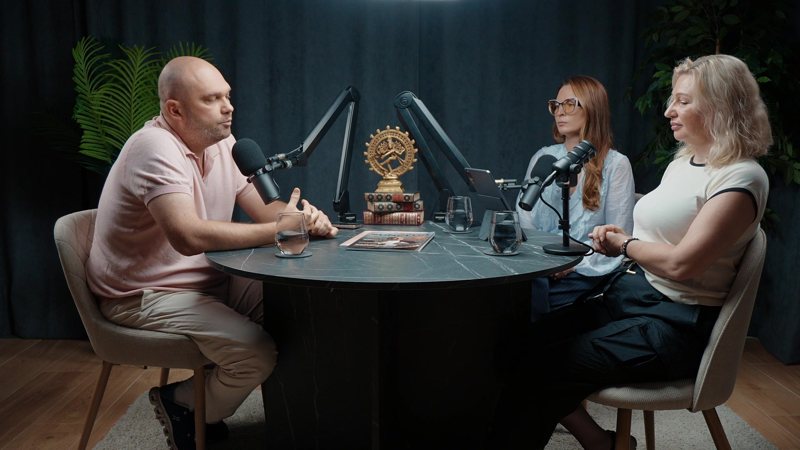
Іпотеку в Іспанії дають не лише іспанцям. Агент із нерухомості Олег Гречко в подкасті SunClub пояснив, який дохід потрібен, який перший внесок просять у резидентів і нерезидентів, чи можуть узяти іпотеку українці з тимчасовим захистом і як не втратити завдаток, поки банк думає.

Коротко: умови іпотеки у 2026 році
- Іпотеку в Іспанії дають і тим, хто тут живе, і нерезидентам. Головне — офіційний дохід.
- Платіж за іпотекою не має перевищувати 30–35 % доходу.
- Резидентам банки зазвичай дають до 80 % вартості житла, нерезидентам — 60–70 %. Отже, перший внесок — від 20 % до 30–40 % плюс витрати на купівлю.
- На кінець виплат позичальникові, залежно від банку, має бути не більше 70–80 років. Строк — до 30 років, нерезидентам частіше до 25.
- Схвалення триває один-два місяці.
Чи може іноземець отримати іпотеку в Іспанії
Так, а переконання, що не може, — один із найживучіших міфів серед тих, хто переїхав. «Реально, більш ніж. І навіть не треба тут жити», — каже Олег Гречко, засновник агентства нерухомості SFERO Real Estate у Валенсії, у подкасті SunClub.
Для банку важить не громадянство, а дохід: офіційний, підтверджений документами і в стабільній валюті. «Тут питання не в тому, де ти підтверджуєш дохід, а у валюті, у якій ти його отримуєш: євро, фунти, долари, злоті», — пояснює Олег. Якщо дохід в іншій валюті, банк зазвичай закладає запас на коливання курсу.
 54 хв
Ключові моменти
- 0:00 За 100 тисяч тут можна купити нічого
- 0:30 Хто такий Олег і два головні питання випуску
- 0:57 Переїзд за планом: через Варшаву до Валенсії
- 1:41 Скільки минуло до перших грошей в Іспанії
- 2:39 Що здивувало в перший рік: бюрократія і терміни
- 4:22 Якщо не впевнений на 1000 %, не починай
- 6:13 Чому нерухомість: провал у сервісі на переглядах
- 7:09 Перша угода: Оропеса-дель-Мар, перша лінія
- 8:12 Пів року до першого клієнта і майже мінус 100 тисяч
- 10:44 Ідея вночі й навчання: за що відповідає агентство в Іспанії
- 12:12 Кого наймати першим і чому команду зібрати важко
- 13:03 У клієнта 250 тисяч: які є стратегії
- 14:46 Здавати надовго й жити самому: чому так не працює
- 16:03 Чому фліпінг помер
- 18:34 Де зараз маржа: новобудови
- 19:06 Чи добудують будинок: як захищені гроші покупця
- 20:39 Витрати на купівлю: ITP 9 %, нотаріус, реєстрація, агентство
- 21:42 Протокол зборів сусідів: як не купити чужий борг
- 22:46 Навіщо агентство, якщо є Idealista
- 23:59 Окупаси: як вони знаходять квартири
- 25:12 Види окупасів і страховка від несплати
- 27:15 Кейс: окупаси виїхали за 2 години і 4 000 €
- 29:40 Навіщо орендодавцю ваш трудовий контракт
- 32:34 Іпотека для нерезидентів: перший внесок і дохід
- 33:33 Іпотека для тих, хто живе за тимчасовим захистом
- 34:02 На що дивиться банк: контракт 2 роки, автономо 3 роки
- 35:08 Правило 35 % і квартири до 150 тисяч біля Валенсії
- 37:44 Скільки продавець чекає іпотеку: арра на 3 місяці
- 39:46 До якого віку дають іпотеку
- 39:56 Складні угоди й завищені очікування
- 42:36 Сто тисяч біля моря: очікування проти ринку
- 43:57 476 роликів за рік: чому медійність рятує бізнес
- 46:33 Новини й нішеві ролики: охоплення проти заявок
- 47:42 Навіщо Олегу річний контракт із друкованим журналом
- 50:03 Промокод SunClub: консультація засновника
- 50:48 Три поради тим, хто починає бізнес в Іспанії
- 52:21 Іспанська на рівні A2 і чому дороги назад немає
- 53:50 Анонс наступного випуску
Скільки дасть банк: правило 35 %
Головне обмеження: щомісячний платіж за іпотекою не має перевищувати приблизно 35 % доходу. Деякі банки орієнтуються на 30 %.
Олег наводить приклад: «Навіть якщо в тебе півтори тисячі, ти можеш узяти іпотеку, де платіж буде 500 євро. Це квартира десь до 150 тисяч». Розрахунок сходиться: за ставки близько 3 % річних і строку 30 років платіж 525 € на місяць відповідає кредиту приблизно на 125 000 €. Разом із першим внеском у 20 % цього вистачає на квартиру близько 150 000 €.
У самій Валенсії за такі гроші майже нічого немає, а в передмістях на кшталт Бурхасота, Міслати чи Сагунто можна знайти квартиру з двома спальнями в будинку 1970-х. Докладніше про ціни — у статті «Купити квартиру у Валенсії за 100 000 євро».
Перший внесок: 20 % чи 40 %
Якщо ви живете в Іспанії й купуєте житло для себе, банк зазвичай фінансує до 80 % вартості, тобто перший внесок — від 20 %. Нерезидентам із країн ЄС банки частіше дають до 70 %, решті — близько 60 %.
«Треба розраховувати щонайменше на 20 % початкового внеску, особливо якщо ти не резидент і тут не живеш. А взагалі можна дійти навіть до 40», — каже Олег. Програми зі стовідсотковим фінансуванням існують, але, за його словами, на практиці банки однаково просять хоча б 10 %.
До першого внеску додайте витрати на купівлю: податок, нотаріуса, реєстрацію. Для вторинного житла у Валенсійській автономній спільноті це близько 10–12 % ціни, докладний розрахунок — у статті «Податки при купівлі нерухомості в Іспанії у 2026 році».
Який дохід враховує банк
- Наймана робота. За словами Олега, банки посилили вимоги: раніше вистачало контракту на рік, тепер частіше просять щонайменше два роки.
- Autónomo. Банк дивиться на задекларований дохід за кілька років, Олег говорить про три роки.
- Дохід без документів банк не враховує: ні перекази від знайомих, ні криптовалюту. «Немає ручок — немає варення. Хочеш іпотеку — йди працюй офіційно», — відповідає Олег на запитання про онлайн-доходи.
Звичайний пакет документів: паспорт і NIE, трудовий контракт або декларації autónomo, довідки про доходи, виписки з рахунку за останні місяці, податкові декларації.
Іпотека для українців із тимчасовим захистом
Тим, хто живе в Іспанії з тимчасовим захистом і винаймає житло, Олег без вагань радить іпотеку: «Так, обовʼязково. Іпотека вам дешевша, ніж оренда». Щомісячний платіж часто виходить помітно нижчим за оренду такої самої квартири.
Умови ті самі, що й для інших резидентів: офіційний дохід, трудовий контракт, перший внесок і витрати на купівлю. Тимчасовий захист для громадян України в Іспанії продовжено до 4 березня 2027 року. Перед поданням заявки запитайте в банку, як він ставиться до строку дії вашого документа: у різних банків підхід різний.
Вік і строк кредиту
Іпотеку дають щонайбільше на 30 років, нерезидентам частіше на 25. При цьому на момент останнього платежу позичальникові має бути не більше 70–80 років, точний поріг залежить від банку. Якщо вам 50, реальний строк — 20–25 років, і платіж буде вищим.
Скільки чекати схвалення і як не втратити завдаток
Від заявки до отримання іпотеки зазвичай минає один-два місяці. Продавець не завжди готовий чекати, тому домовитися краще заздалегідь.
«Коли підписуєш арру, її можна прописати на три місяці. Це абсолютно легально. І ми ще прописуємо, що коли людина отримає, скажімо, дві відмови від банків, то арру їй повернуть, хоча за законом її можуть і не повертати», — пояснює Олег.
Ще надійніше отримати попереднє схвалення банку до того, як шукати квартиру: тоді ви точно знаєте свій бюджет.
Новобудова як спосіб підготуватися до іпотеки
Забудовники в Іспанії пропонують безвідсоткову розстрочку. До здачі будинку покупець платить до 40 % ціни, а решту 60 % вносить при отриманні ключів, і майже всі беруть на цю частину іпотеку.
«Банк зараховує перші 40 % як початковий внесок, і на всі 60 % людині видають іпотеку. А поки будується будинок, у людини є два роки, щоб підтягнути свої доходи», — каже Олег. За цей час можна отримати довший контракт або накопичити задекларований дохід як autónomo.
Хто оплачує витрати за іпотекою
За чинними правилами послуги нотаріуса, реєстрацію, оформлення і податок на сам іпотечний договір оплачує банк. Позичальник платить за оцінку квартири (tasación) і, якщо потрібно, за власну копію документів. Податок на купівлю самої квартири лишається на покупцеві.
Часті питання
Чи дають іпотеку іноземцям в Іспанії?
Так. Резидентам банки зазвичай дають до 80 % вартості житла, нерезидентам — 60–70 %. Головна умова — офіційний дохід у стабільній валюті й платіж не більше 30–35 % доходу.
Чи можуть українці з тимчасовим захистом узяти іпотеку?
Можуть, якщо є офіційний дохід і трудовий контракт. Тимчасовий захист продовжено до 4 березня 2027 року, але ставлення банків до строку документа різне, це варто уточнити до подання заявки.
Який перший внесок потрібен для іпотеки в Іспанії?
Резидентам зазвичай від 20 %, нерезидентам — від 30 до 40 %. Плюс витрати на купівлю: для вторинного житла у Валенсійській спільноті це ще близько 10–12 % ціни.
До якого віку дають іпотеку в Іспанії?
Строк розраховують так, щоб на момент останнього платежу позичальникові було не більше 70–80 років, залежно від банку. Максимальний строк — 30 років.
Про експерта
Олег Гречко — засновник і директор із продажу агентства нерухомості SFERO Real Estate (Валенсія, Коста-Бланка, Коста-дель-Азар). За промокодом SunClub він проводить безкоштовну особисту консультацію. Уся розмова — у подкасті SunClub на YouTube, плеєр вище.
- Сайт: sfero.es
- YouTube: @GrechkoOlegES
- Instagram: @sfero.realestate
Каталог SunClub Business

Sfero Real Estate
Допомагаємо купувати, продавати та інвестувати в нерухомість, беремо на себе управління орендою та ремонт із повним супроводом під ключ.
- Де
- Валенсія
- Мови
- російська, українська, іспанська, англійська, німецька
SunClub Business — каталог журналу SunClub Network. У ньому 156 компаній та фахівців в Іспанії. Кожну бізнес-сторінку перед публікацією перевіряє редакція. Відкрити каталог →
Ще за темою
 Купити квартиру у Валенсії за 100 000 євро: розбір з Олегом Гречком із SFERO
 Окупаси в Іспанії у 2026 році: новий закон, скільки коштує виселення і як захиститися
 Податки при купівлі нерухомості в Іспанії у 2026 році: скільки платити понад ціну
 «Меніни» Веласкеса: що приховує картина в музеї Прадо